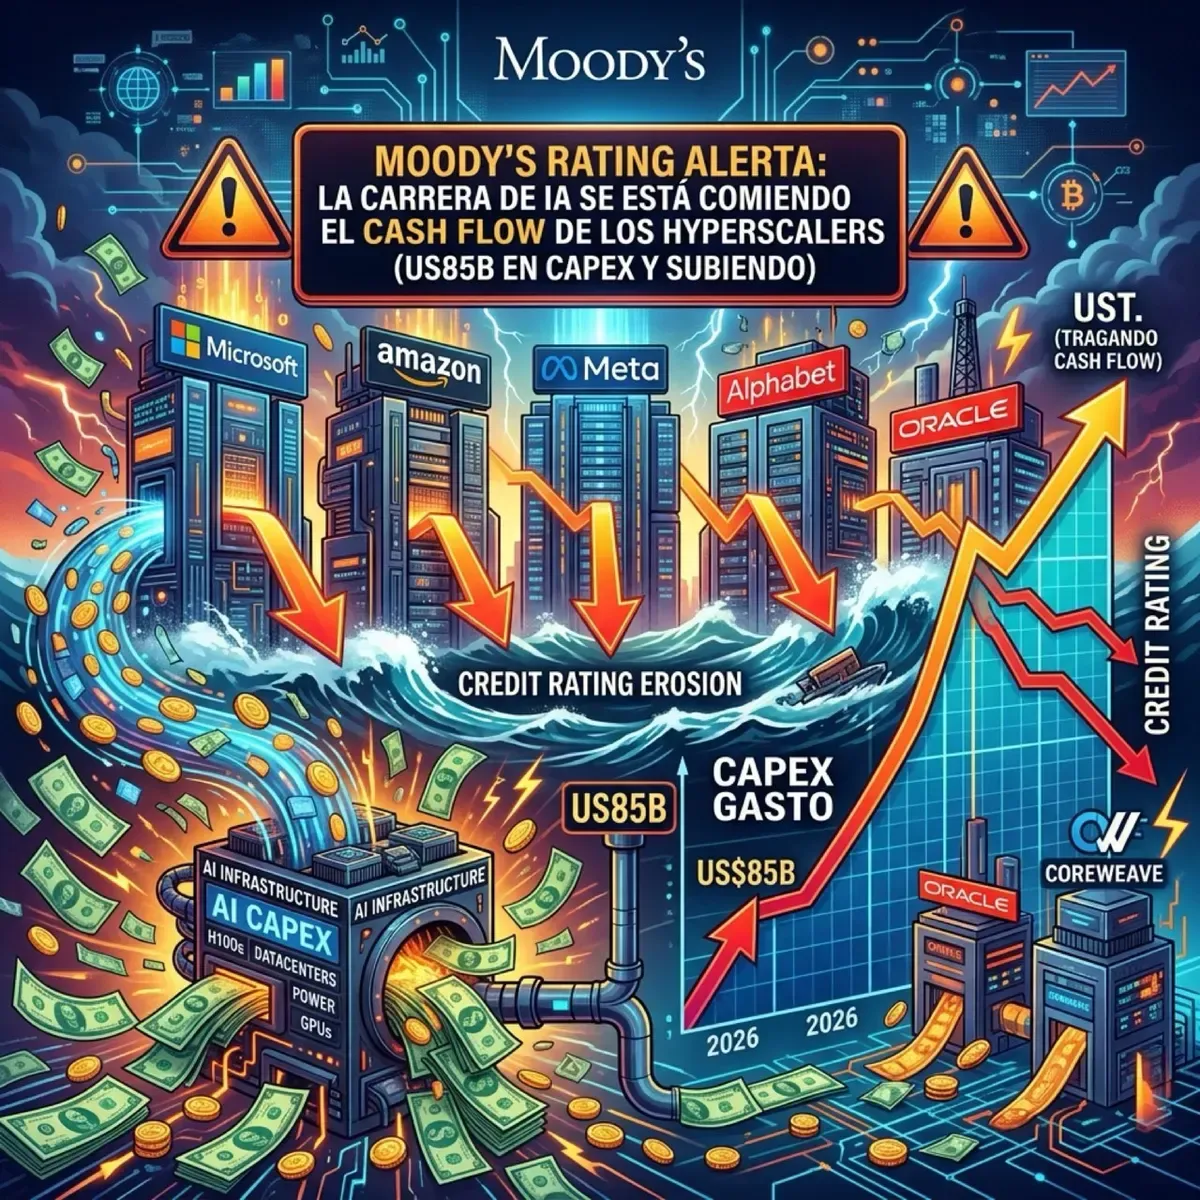
La carrera por construir infraestructura de IA tiene un precio que nadie quería mirar de cerca. Moody’s Ratings soltó un reporte esta semana que pone los pelos de punta: el modelo de negocio de los hyperscalers está cambiando de “asset-light” a “asset-heavy”, y las consecuencias financieras son brutales.
Los números que duelen
- Capex proyectado 2026: US$785 mil millones entre los seis grandes (Microsoft, Alphabet, Amazon, Meta, Oracle, CoreWeave)
- Estimación 2027: US$1 trillón anual
- Deuda directa combinada: ~US$460 mil millones
- Compromisos de leasing off-balance-sheet: US$1.2 trillones, de los cuales US$820 mil millones son por facilidades que aún no están operativas
Ojo con ese último número. Los hyperscalers están usando estructuras de leasing para no registrar los datacenters como deuda convencional, pero Moody’s los considera económicamente equivalentes a un préstamo. Cuando esos proyectos entren en operación, los pagos de arriendo se transforman en obligaciones recurrentes independientes de si la demanda de IA se materializa o no.
De software company a utility
El punto que más recalca Moody’s es el cambio estructural. Por décadas, las empresas tech generaron retornos excepcionales porque sus productos se replicaban a costo casi cero. La IA revirtió eso: requiere datacenters físicos, miles de GPUs caras, networking de alto rendimiento, y mucha electricidad.
“La transición de modelos asset-light a asset-heavy requiere niveles de inversión y capital sin precedentes.” — Moody’s Ratings
La inversión en IA demanda capital pesado antes de que el revenue llegue. Ese desfase comprime el free cash flow incluso en empresas que reportan ganancias récord.
¿Quién está más expuesto?
Los grandes (Microsoft, Alphabet, Amazon, Meta) mantienen balances fuertes y Moody’s no ve presión inmediata sobre sus ratings investment-grade. El problema se concentra en los más chicos del grupo:
- Oracle: Rating Baa2 con outlook negativo. A dos niveles del junk. Su apuesta agresiva por infra IA para competir con los grandes le está costando caro.
- CoreWeave: Ba3, ya en high-yield. Depende de estructuras de deuda privada compleja para financiar sus flotas de GPUs de Nvidia. Ultra sensible a cambios en tasas o sentimiento de inversores.
La circularidad del ecosistema IA
Acá hay un dato fascinante que Moody’s destaca: muchos hyperscalers han invertido miles de millones en desarrolladores de IA como OpenAI y Anthropic. Esas mismas empresas de IA después gastan miles de millones arrendando capacidad de cómputo de los hyperscalers que las financiaron.
Es un círculo donde capital, infraestructura y revenue circulan entre un grupo chico de empresas. Si la demanda enterprise de IA crece más lento de lo esperado, o si el pricing del cómputo baja, esas relaciones interconectadas podrían amplificar el estrés financiero en cascada.
El contexto de earnings
Esta semana llega el examen: Microsoft reporta el 29 de julio, Meta el mismo día, y Amazon + Apple el 30. Azure creció 40% el último trimestre (vs AWS 28% y Google Cloud 82%). Google ya reportó Q2 con revenue de US$119.8B (+24% YoY), donde Cloud facturó US$22.24B (+64% YoY).
La pregunta que todos se hacen: ¿los ingresos de IA justifican US$785 mil millones de capex anual? Moody’s dice que todavía no está claro. El mercado dirá su veredicto esta semana.
Fuentes: Moody’s Ratings, CNBC, Tekedia, GuruFocus, AP News