Mientras el mundo discute si Claude Opus 5 es mejor que GPT-5.6 Sol, la historia más grande de Anthropic se cuenta en números: la empresa está camino al IPO y en mejor forma de lo que se piensa.
Los números que importan
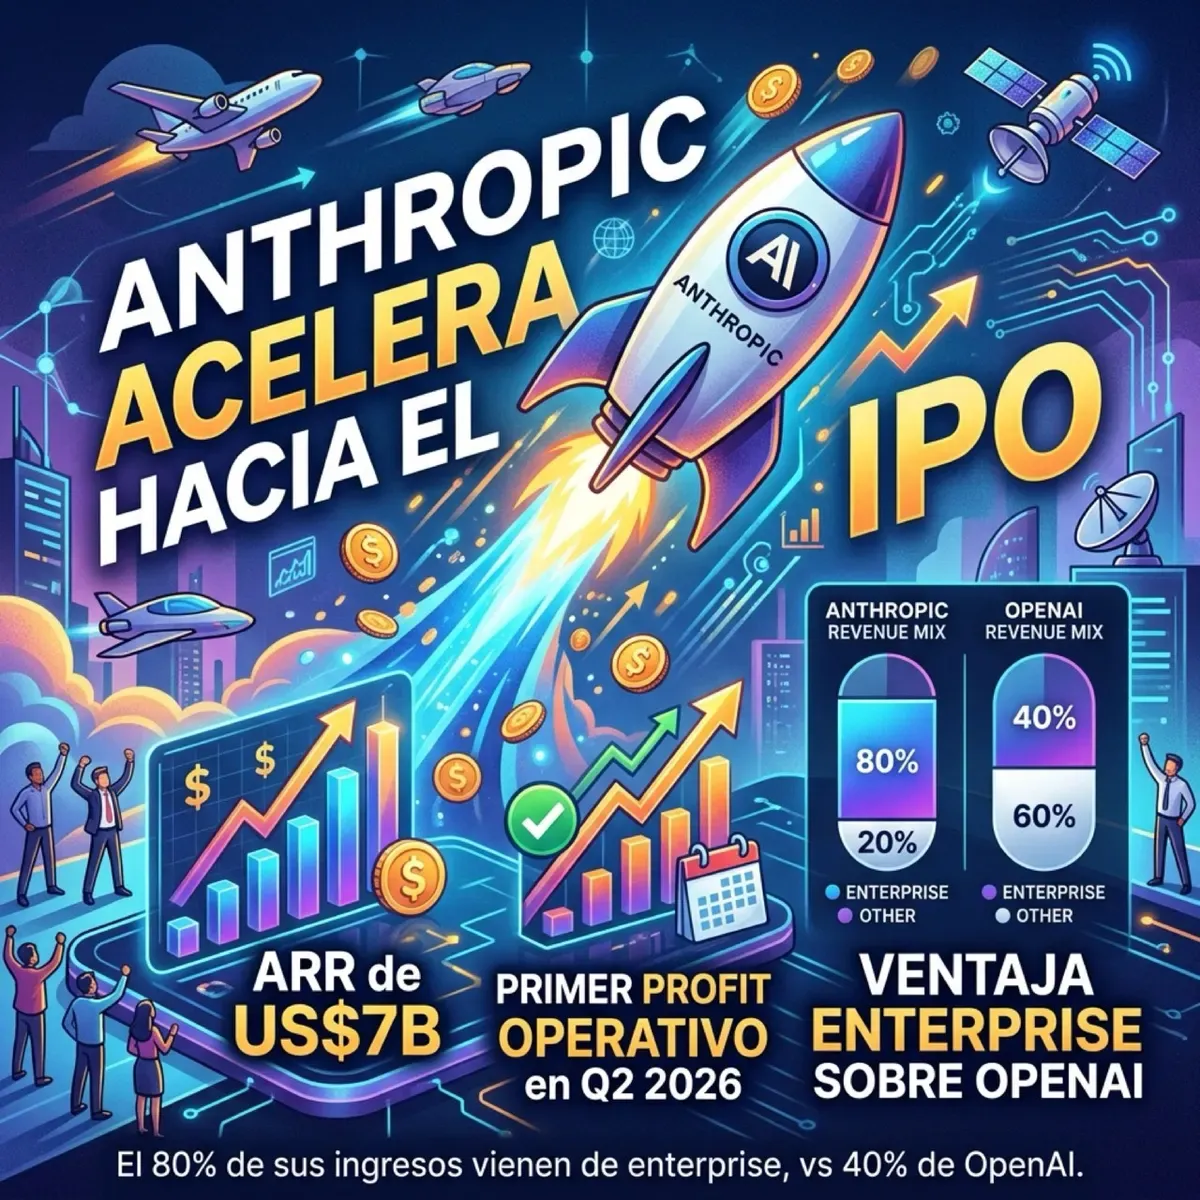
- ARR (Annualized Revenue Run Rate): US$47 mil millones a mediados de 2026, arriba de US$9B a fin de 2025. Eso es un crecimiento de ~130% en seis meses.
- Primer profit operativo: Q2 2026. Anthropic originalmente proyectaba 2028 como su primer año rentable. Adelantó dos años el cronograma.
- Valuación: US$965 mil millones en su última ronda. A punto de cruzar el billón.
- IPO estimado: Según reportes de mercado, el target sería octubre 2026, con filing confidencial ya presentado ante la SEC.
La ventaja enterprise
El dato más revelador: 80% del revenue de Anthropic viene de enterprise (API + developer tools). OpenAI, en contraste, genera solo ~40% de empresas — el resto es consumer (ChatGPT Plus, Pro, etc.).
Esto es estratégicamente masivo por varias razones:
- Revenue enterprise es sticky. Una vez que tu CI/CD, tu code review, tu atención al cliente y tus workflows internos están integrados con la API de Claude, migrar es caro y doloroso.
- Enterprise paga mejor. Los contratos B2B son anuales, predecibles, y con ASP (Average Selling Price) muy superiores a suscripciones consumer de $20/mes.
- OpenAI tiene el problema opuesto. 1 billón de usuarios activos mensuales es impresionante, pero monetizar casual users es difícil. La mayoría no paga.
Anthropic vs OpenAI como IPO stocks
The Motley Fool publicó un análisis comparando ambas compañías como inversiones de IPO, y las métricas favorejan claramente a Anthropic:
| Métrica | Anthropic | OpenAI |
|---|---|---|
| ARR 2026 | ~$47B | ~$25B |
| Revenue multiple | ~20.5x | ~34.1x |
| % Enterprise | 80% | 40% |
| Profit operativo | Q2 2026 (alcanzado) | No antes de 2030 |
| Valuación privada | $965B | $852B |
OpenAI está valuado más caro respecto a sus ingresos, genera menos revenue total, y su camino a la rentabilidad es dos años más largo. La única ventaja: tamaño de usuario y brand recognition global.
El riesgo OpenAI
OpenAI está diversificando con hardware (smart home speaker), pero ese es un mercado saturado y de márgenes bajos. Si la jugada no funciona, podría ser una distracción cara mientras Anthropic captura más wallet share enterprise.
El bottom line
La narrativa de “OpenAI vs Anthropic” suele centrarse en benchmarks y capacidades de modelos. Pero la historia real es de modelo de negocio: Anthropic eligió enterprise desde el día uno, y eso le está dando un runway financiero superior. Si el IPO se concreta en octubre, sería el debut público más grande del año en tech.
Para los que trabajamos en infra y DevOps, esto importa porque define qué plataformas van a tener el presupuesto para seguir invirtiendo en capacidad, safety y features. Y por ahora, Anthropic tiene el viento a favor.
Fuentes: The Motley Fool, Yahoo Finance, TradingView, GuruFocus