La cifra es tan grande que cuesta procesarla: US$200 mil millones en capital expenditures para 2026. Eso es lo que Amazon planea gastar en infraestructura de IA. Y los analistas están divididos entre “esto es una locura” y “esto es la jugada más inteligente del decade”.
La tesis de KeyBanc: gasta ahora, cobra después
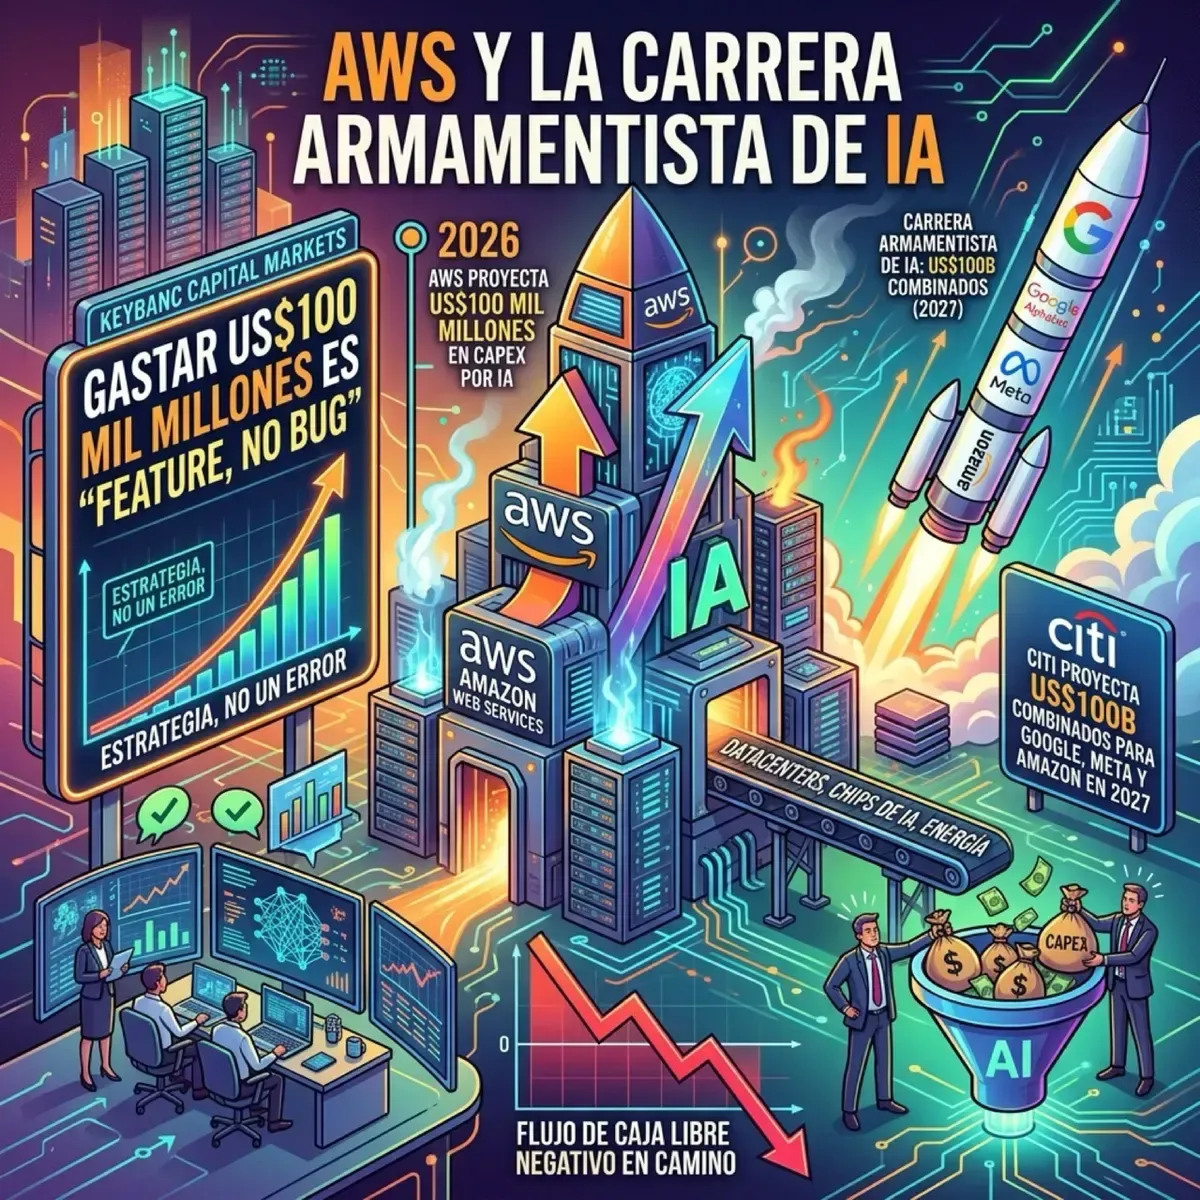
KeyBanc reaplicó su rating Overweight en Amazon con price target de US$335 (up from $330), basado en 25.5x earnings 2028. Su mensaje es claro: el capex masivo es racional.
Los números de KeyBanc:
- AWS growth: 31% YoY modelado para 2026 y 2027 (arriba del consenso low-30s)
- Capex 2027: US$331 mil millones (vs. consenso Street de $235B)
- Capex 2028: US$356 mil millones (vs. consenso de $241B)
- AWS backlog: ~US$485 mil millones, impulsado por el acuerdo de US$100B/10 años con Anthropic
- Compromisos adicionales: OpenAI (2GW por 8 años) y Anthropic (5GW por 10 años)
La lógica: el compute de IA es escaso y valioso. Quien construya la infra ahora captura la demanda estructural. El capex no es exceso — es un moat.
El lado oscuro: free cash flow negativo
No todos están tan tranquilos. Investing.com nota que modelar 2026 con $200B de capex lleva el free cash flow a territorio negativo. Una porción significativa de los spending commitments de AWS viene de Anthropic y OpenAI, que generan significativamente menos ingresos que sus obligaciones.
Citi agrava el cuadro: proyecta que Google, Meta y Amazon combinados pasarán US$800 mil millones en capex en 2027, empujando a los tres hyperscalers a free cash flow negativo en 2027 y 2028.
El share de mercado actual
Según Synergy Research (Q1 2026):
- AWS: ~30% del cloud infrastructure spending global
- Azure: ~25%
- Google Cloud: ~14%
AWS sigue siendo el que más gasta, pero su growth rate desacelera respecto a competidores. La pregunta es si el capex masivo traducirá en aceleración o si es overbuild.
¿Por qué importa para DevOps/Infra?
Esto no es solo un debate de inversores. Si los hyperscalers están dispuestos a quemar cash para construir capacity de IA, los equipos que consumen esos servicios van a ver:
- Más oferta de compute GPU/accelerator (posiblemente más barato a corto plazo)
- Nuevas regiones y zones especializadas en IA
- Lock-in más profundo a través de servicios managed (Bedrock, Vertex AI, Azure AI)
- Presión sobre costos de energía que eventualmente se traspasa a clientes
La carrera armamentista está en pleno. AWS está apostando que el que construya más rápido gana. Si KeyBanc tiene razón, el back half del decade va a ser espectacular para AWS. Si no, van a estar sentados sobre mucha capacidad ociosa.
Una cosa es segura: US$800 mil millones combinados en 2027 no es una inversión, es una declaración de guerra.
Update: 31 de Julio de 2026 - Amazon confirma (y sube) la apuesta en Q2
KeyBanc no estaba exagerando, de hecho se quedaron cortos. En su reporte de ganancias del Q2 2026, Amazon elevó su guidance oficial de capex para este año a US$220 mil millones, superando los US$200B inicialmente rumoreados. Solo durante este trimestre desembolsaron US$53.1B. La justificación directa en la llamada con inversores: mayores costos de memoria y la imperiosa necesidad de escalar capacidad para cubrir la brutal demanda de IA y cloud. Considerando que Google Cloud acaba de reportar un crecimiento del 82% YoY y Azure del 43%, la carrera armamentista está con el acelerador a fondo y los hyperscalers están dispuestos a absorber el golpe en sus flujos de caja.