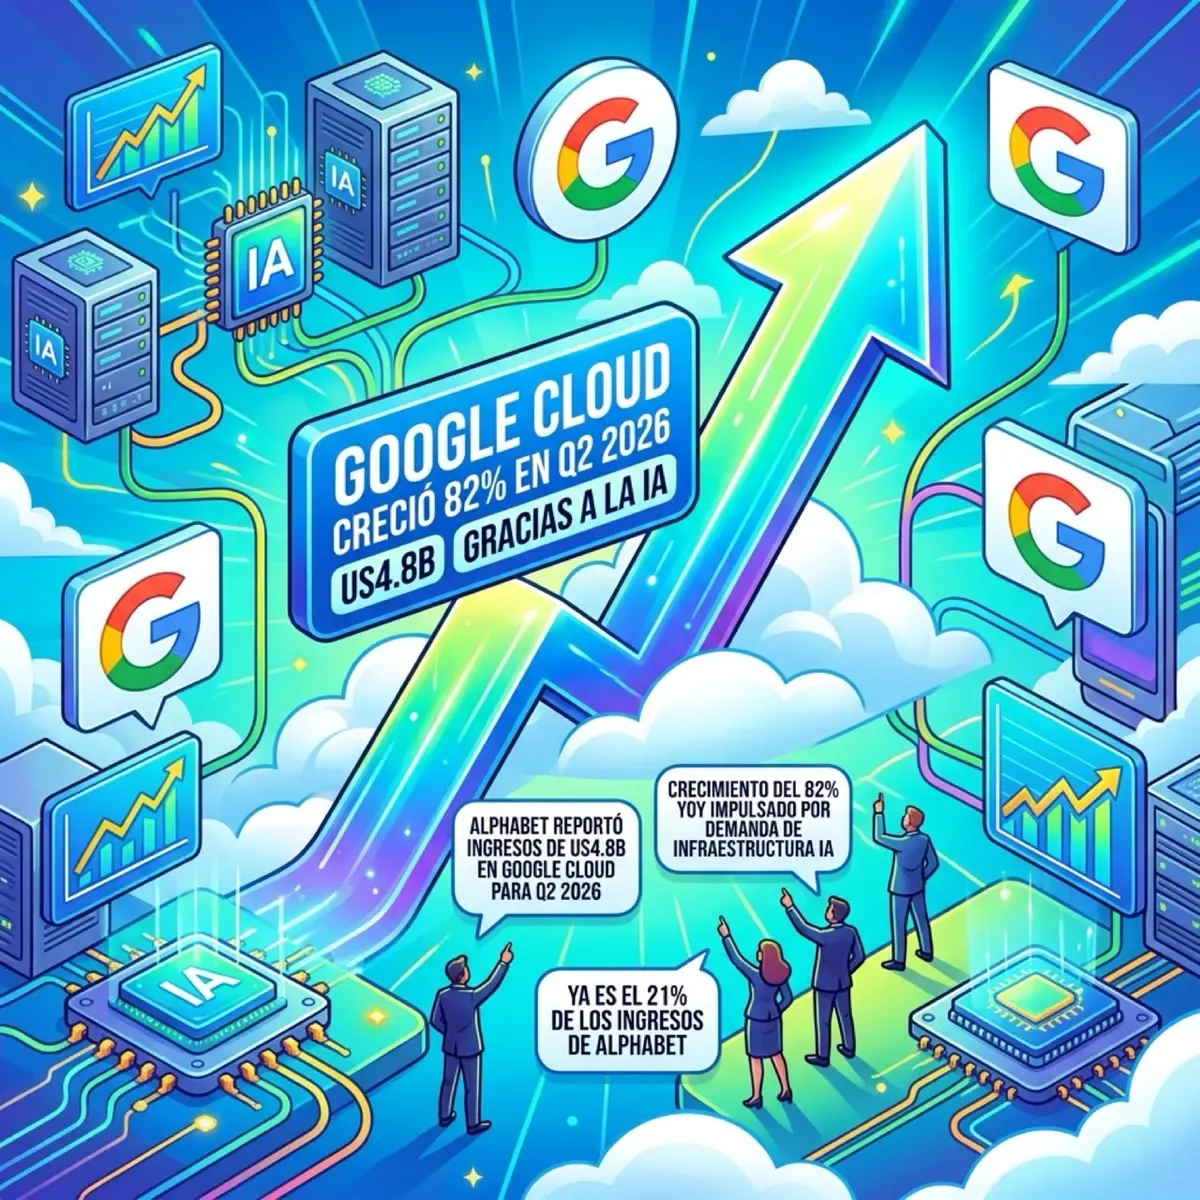
Google Cloud dejó de ser el chiste de los hyperscalers. Las cifras de Q2 2026 de Alphabet son una paliza completa:
- Ingresos: US$24.8 mil millones (vs US$13.6B el mismo trimestre del año anterior)
- Crecimiento: +82% YoY
- Ingreso operativo: US$8.8 mil millones (más del triple que los US$2.8B de Q2 2025)
- Ingresos totales de Alphabet: US$119.8B (+24% YoY)
Google Cloud ahora representa el 21% de los ingresos y el 22% del ingreso operativo de todo Alphabet. De ser el tercer puesto distante a ser el motor de crecimiento de la empresa.
¿Qué está pasando?
Alphabet atribuye el crecimiento a “demanda de infraestructura IA y soluciones de IA empresarial”. Básicamente, las empresas están pagando premium por correr sus modelos en GCP en vez de on-premise o en otros clouds.
La estrategia de Gemini está funcionando: Google lo ha metido en cada producto que tiene (Search, Workspace, Cloud), dándole una exposición que ni OpenAI ni Anthropic pueden igualar en términos de distribución.
El contexto importante
Según The Register, Claude de Anthropic sigue siendo el modelo frontier preferido para enterprise, y hay empresas rotando entre modelos según costo-efectividad. Pero Google tiene una ventaja que nadie más tiene: distribución masiva y profundidad de pockets.
Si la burbuja de IA explota, OpenAI y Anthropic son los más expuestos. Google, como bien dice The Register, “será el conserje al final del universo que recoge los pedazos —y el talento—.”
¿Por qué importa para infra?
- Google Cloud está capturando workloads de IA entrenamiento e inferencia que antes iban a AWS
- El growth no es solo IA: también es migración de enterprises que se están saliendo de Oracle y on-premise
- Para equipos DevOps, esto significa más clusters GKE, más Cloud Run, más BigQuery — y más presupuesto lock-in con Google
Los números que importan
| Métrica | Q2 2025 | Q2 2026 | Δ |
|---|---|---|---|
| Revenue Cloud | $13.6B | $24.8B | +82% |
| Operating Income | $2.8B | $8.8B | +214% |
| % Revenue Alphabet | ~14% | 21% | +7pp |
| Capex Alphabet | — | en alza | +26% QoQ |
El capex subió 26% trimestralmente, lo que dice claramente que Google está metiendo plata a lo bombero en datacenters. La apuesta: si van a ser la infraestructura de la IA, necesitan los GPUs/TPUs y los datacenters para correrlos.
Update: 24 julio 2026 — Capex sube a US$195-205B y Google rentará capacidad a terceros
Los detalles post-earnings son aún más brutales que el reporte inicial:
- Capex anual alzado a US$195-205 mil millones (antes US$180-190B). Solo en Q2 gastaron US$44.9B en capex, +107% YoY.
- Free cash flow negativo: -US$5.9 mil millones. Google está quemando más caja de la que genera.
- Aproximadamente 60% del capex se va en servidores — principalmente aceleradores de IA incluyendo TPUs propios.
- Backlog de Cloud: US$514 mil millones. Eso es visibilidad de ingresos multi-año garantizada.
- Thomas Kurian confirmó que Google rentará capacidad a terceros (CoreWeave, Nebius) para suplir la demanda. Sí, Google pagándole a neoclouds para no perder clientes por falta de GPU.
- Las acciones cayeron 7.1% post-anuncio. El mercado castiga el gasto, aunque los ingresos vuelen.
Kurian dijo que los clientes existentes gastan ~50% más de lo comprometido. O sea, contratan X y consumen 1.5X. La demanda está ahí; el problema es la infraestructura para atenderla.
La pregunta abierta: ¿cuándo se traduce ese backlog en márgenes? Mientras tanto, Alphabet se ve más como una empresa de infraestructura que casualmente hace búsqueda y publicidad.
Fuentes: Alphabet Q2 2026 earnings (PDF), The Register, CNBC, Yahoo Finance, MLQ.ai, BusinessModelAnalyst